Como será o amanhã da profissão contábil?
14 de maio de 2026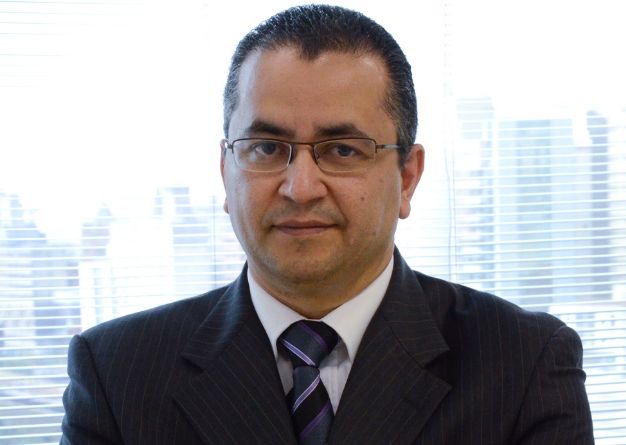
PEC do Equilíbrio dos Três Poderes propõe ajustar freios e contrapesos constitucionais, com a transformação do STF em Corte Constitucional pura
18 de maio de 2026
Artigo analisa impactos da tributação de dividendos, do IRPF mínimo e da implementação do IVA Dual para empresas e contribuintes
O ano de 2026 deverá marcar uma das maiores transformações tributárias da história recente do Brasil. A avaliação é do professor no Núcleo Tributário e Contábil da Fipecafi, Hélder Santos, em artigo intitulado “O labirinto de 2026 entre a nova renda e o velho custo Brasil”.
No texto, o especialista analisa os impactos da nova configuração tributária brasileira sobre empresas, investidores e pessoas físicas, especialmente diante da implementação gradual da Reforma Tributária e das mudanças previstas no Imposto de Renda.
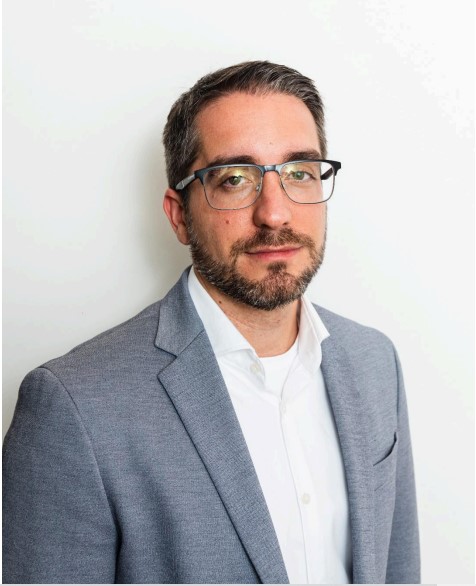
Hélder Santos, professor no Núcleo Tributário e Contábil da FIPECAFI
Segundo o professor da FIPECAFI, o país viverá um cenário de transição complexo, no qual antigos modelos tributários precisarão conviver temporariamente com novas regras de arrecadação e fiscalização.
Entre os pontos destacados está o fim da isenção sobre lucros e dividendos acima de R$ 50 mil mensais por fonte pagadora, que passarão a sofrer retenção de 10% de IRRF a partir de 2026.
Para Hélder Santos, a mudança exigirá maior organização contábil e documental das empresas, inclusive das optantes pelo Simples Nacional. “O alerta é claro: a contabilidade precisa ser impecável”, afirma no artigo.
O especialista também chama atenção para a criação do chamado IRPF Mínimo para contribuintes com renda anual acima de R$ 600 mil. O modelo prevê tributação progressiva que poderá alcançar 10% sobre o rendimento global, incluindo receitas antes consideradas isentas ou tributadas exclusivamente na fonte.
Na avaliação do professor, a mudança exigirá dos contribuintes de alta renda uma revisão estratégica do planejamento patrimonial e da composição de investimentos.
IVA Dual exigirá adaptação tecnológica das empresas
Outro ponto central do artigo envolve a implementação do IVA Dual — CBS e IBS — prevista para começar em 2026.
Embora as alíquotas iniciais sejam reduzidas, Hélder Santos alerta que a necessidade de adaptação tecnológica será imediata.
Segundo ele, empresas precisarão atualizar sistemas fiscais, ERPs e processos internos para atender às novas exigências de emissão de documentos fiscais com destaque dos novos tributos.
O professor também avalia que empresas enquadradas no Lucro Presumido poderão enfrentar desafios adicionais com a majoração da base de cálculo para negócios com faturamento superior a R$ 5 milhões anuais.
Nesse cenário, o Lucro Real pode ganhar competitividade em determinados segmentos.
Planejamento e tecnologia ganham protagonismo
No artigo, Hélder Santos afirma que as principais oportunidades surgirão para empresas que investirem em tecnologia, automação fiscal e revisão estratégica do planejamento tributário.
Ao mesmo tempo, o especialista alerta que o período de transição aumentará significativamente a complexidade operacional para gestores e profissionais da Contabilidade.
“O sistema híbrido de 2026 exigirá dos gestores uma visão de ‘duas cabeças’: uma para encerrar as obrigações do passado e outra para interpretar a gramática de um futuro tributário que acaba de começar”, destaca.
O artigo reforça um cenário já observado por especialistas do setor contábil: a necessidade crescente de atualização técnica e acompanhamento permanente das mudanças regulatórias previstas para os próximos anos.