Sindcont-SP amplia representatividade com participação no Conselho da Associação Comercial de São Paulo
28 de agosto de 2026
SINDCONT em movimento – Uma entidade que se movimenta com a profissão
1 de setembro de 2026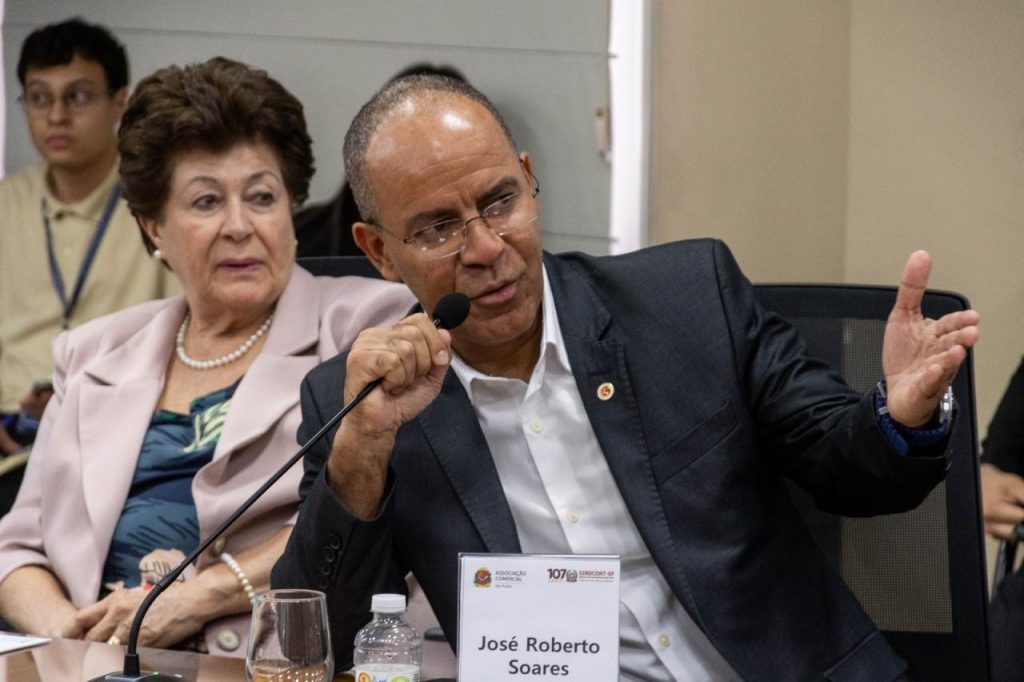
Decisão do TRF4 limita, em caso concreto, a aplicação automática da alíquota de 10% e coloca em discussão o descompasso entre a retenção mensal e a tributação progressiva anual prevista pela própria legislação.
A nova tributação sobre lucros e dividendos começou a produzir um debate que ultrapassa a simples discussão sobre aumento ou redução de carga tributária. No centro da controvérsia está a forma como o imposto passou a ser antecipado ao longo do ano e uma pergunta que interessa diretamente a empresários, sócios e profissionais da Contabilidade: é razoável reter mensalmente 10% de um contribuinte cuja tributação anual poderá ser significativamente inferior?
A questão já chegou ao Judiciário.
Em agosto, o Tribunal Regional Federal da 4ª Região (TRF4) concedeu tutela de urgência em um caso envolvendo a nova sistemática e determinou que, para os contribuintes envolvidos no processo, a retenção sobre lucros e dividendos entre R$ 50 mil e R$ 100 mil mensais seja compatível com a tributação anual projetada, em vez da aplicação automática da alíquota máxima de 10%. A decisão foi proferida pelo desembargador federal Leandro Paulsen no Agravo de Instrumento nº 5026333-41.2026.4.04.0000 e ainda está sujeita à análise definitiva.
Para o presidente do Sindcont-SP, José Roberto Soares dos Anjos, o caso evidencia uma distorção criada pelo próprio desenho da nova regra.
Em material preparado sobre o tema, ele resume a questão: a legislação estabeleceu uma lógica para a retenção mensal e outra para a apuração anual. Quando essas duas contas são colocadas lado a lado, surge um descompasso que pode retirar do contribuinte, antecipadamente, valores superiores à carga efetivamente projetada para o fim do ano.
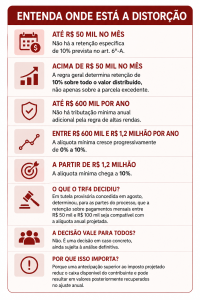
A regra mensal: passou de R$ 50 mil, a retenção é de 10%
Desde janeiro de 2026, a Lei nº 15.270/2025 determina que lucros e dividendos pagos, creditados, empregados ou entregues por uma mesma pessoa jurídica a uma mesma pessoa física residente no Brasil ficam sujeitos à retenção de 10% de Imposto de Renda na Fonte quando ultrapassam R$ 50 mil dentro do mesmo mês.
A incidência não ocorre apenas sobre aquilo que excede o limite.
Se uma empresa distribuir R$ 50 mil, não há essa retenção específica. Se distribuir R$ 50.001, a regra legal prevê 10% sobre todo o valor. É o chamado “efeito degrau” destacado por José Roberto em sua análise. A própria Lei nº 9.250/1995, alterada pela Lei nº 15.270/2025, estabelece que a incidência se dá sobre o total pago no mês após a superação do limite.
É justamente esse salto que passou a despertar questionamentos.
Na visão apresentada por José Roberto, uma retenção concebida como antecipação do imposto pode acabar funcionando, em determinados casos, como uma retirada excessiva de caixa ao longo do ano.
“O problema está no desenho da regra mensal, que cria um salto artificial e desconectado da lógica anual.”
José Roberto Soares dos Anjos, presidente do Sindcont-SP
A conta anual segue outra lógica
O problema aparece com mais clareza quando a retenção mensal é comparada à nova tributação mínima anual das altas rendas.
A legislação determina que essa tributação anual só começa para pessoas físicas com rendimentos considerados superiores a R$ 600 mil por ano. A partir daí, a alíquota cresce progressivamente até alcançar 10% para rendas de R$ 1,2 milhão ou mais.
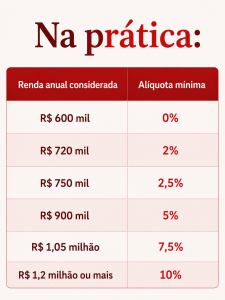
A diferença é evidente.
Enquanto a regra anual reconhece uma progressividade entre 0% e 10%, a retenção mensal parte diretamente para 10% assim que a distribuição ultrapassa R$ 50 mil.
É justamente essa assimetria que José Roberto aponta como centro da discussão:
“A retenção mensal ignora completamente a progressividade anual.”
E é também esse raciocínio que apareceu na recente decisão do TRF4.
O TRF4 reconhece a distorção
Ao analisar o caso, o desembargador Leandro Paulsen entendeu que a aplicação automática da alíquota de 10% pode fazer com que o contribuinte antecipe valor superior ao imposto efetivamente projetado para o ajuste anual.
A tutela parcial determinou, para os pagamentos mensais entre R$ 50 mil e R$ 100 mil abrangidos pelo processo, que a retenção acompanhe a alíquota correspondente à renda anual projetada.
O Tribunal, portanto, não afastou a tributação dos dividendos nem declarou a regra integralmente inválida. O que a decisão questiona é a utilização automática da alíquota máxima como antecipação quando a própria legislação prevê que a tributação anual naquele intervalo poderá ser inferior a 10%.
José Roberto resume o significado da controvérsia de maneira direta:
“A tributação de dividendos não é, por si só, um problema. O problema está no desenho da regra mensal.”
A decisão é especialmente relevante porque transforma uma discussão até então essencialmente técnica em uma questão judicial concreta.
Mas há uma ressalva indispensável: trata-se de tutela provisória em um caso específico, com efeitos para as partes envolvidas. Não significa que todos os contribuintes estejam automaticamente autorizados a aplicar uma retenção diferente daquela prevista em lei. O mérito ainda será analisado e outros contribuintes interessados em discutir a regra precisam avaliar sua situação individualmente.
Quando antecipar vira problema de caixa
Um exemplo ajuda a dimensionar o efeito financeiro.
Considere um sócio que receba R$ 60 mil mensais em dividendos durante todo o ano.
Pela regra mensal, como o pagamento ultrapassa R$ 50 mil, a empresa deve reter 10%:
R$ 60 mil x 10% = R$ 6 mil por mês.
Ao longo de 12 meses, seriam R$ 72 mil retidos na fonte.
Sua renda anual projetada seria de R$ 720 mil. Pela fórmula prevista para a tributação mínima anual, essa faixa corresponde a uma alíquota mínima de 2%. Em uma demonstração simplificada, antes de considerar outras rendas, exclusões, tributos já pagos e os demais mecanismos previstos na legislação, isso equivaleria a R$ 14,4 mil sobre R$ 720 mil.
A diferença potencial entre a retenção feita ao longo do ano e a tributação mínima projetada mostra por que o tema ganhou relevância.
O ponto não é dizer que necessariamente haverá R$ 57,6 mil de restituição — a apuração definitiva depende da composição integral da renda e das demais regras da lei. O exemplo serve para demonstrar que uma retenção mensal de 10% pode ser muito superior à alíquota mínima correspondente à renda anual projetada daquele contribuinte.
É justamente esse período entre a retenção e o ajuste que gera uma das principais críticas.
O valor sai da disponibilidade do contribuinte imediatamente. Caso se constate depois que parte dele não era devida, a recuperação ocorrerá somente no ajuste.
Na avaliação de José Roberto, isso produz uma situação economicamente controversa: o empresário entrega antecipadamente ao Estado um recurso que poderia continuar empregado em seu negócio, em investimentos ou no próprio fluxo financeiro até que a obrigação tributária definitiva fosse apurada.
A ideia se aproxima da preocupação registrada pelo próprio TRF4 de que antecipações excessivas reduzem desnecessariamente a disponibilidade financeira do contribuinte.
De discussão tributária a precedente judicial
A decisão do TRF4 não encerra o assunto. Ao contrário, pode marcar o início de uma nova etapa.
Para José Roberto, a controvérsia tem potencial para gerar novos questionamentos e, com o avanço dos processos, contribuir para a construção de jurisprudência sobre a compatibilidade entre a retenção mensal e a progressividade anual.
O primeiro precedente relevante já existe.
No processo analisado, a solução adotada foi ajustar a retenção mensal à carga anual projetada. Para rendimentos mensais entre R$ 50 mil e R$ 100 mil, a decisão utilizou uma fórmula que reproduz proporcionalmente a progressividade anual.
Isso não significa, neste momento, uma jurisprudência consolidada. Uma decisão liminar e individual ainda não representa posição definitiva do TRF4 nem entendimento vinculante dos demais tribunais.
Mas significa que a distorção já foi reconhecida judicialmente e passou a integrar de maneira concreta o debate tributário brasileiro.
Um tema para acompanhar de perto
Para a Contabilidade, a discussão reforça a necessidade de acompanhamento técnico das novas regras.
A distribuição de lucros deixa de ser analisada apenas sob o ponto de vista da existência de resultado disponível. Ela exige também projeção da renda anual do sócio, acompanhamento da retenção realizada, avaliação de fluxo de caixa e compreensão dos efeitos do ajuste anual.
Mais do que nunca, o contador precisa distinguir imposto retido antecipadamente de imposto efetivamente devido.
Também precisa observar com cautela a evolução dos processos judiciais. Uma decisão favorável em determinado processo não autoriza a aplicação automática do mesmo entendimento a todos os contribuintes.
A legislação permanece vigente. Ao mesmo tempo, o Judiciário começa a examinar seus efeitos concretos.
Para José Roberto, esse é o ponto que deverá permanecer no centro das discussões:
“A retenção de 10% não pode funcionar como um pedágio automático, mas como uma antecipação proporcional do imposto devido.”
A tributação dos dividendos já é uma realidade. Agora, o debate se desloca para uma questão ainda mais específica: de que maneira essa cobrança deve acontecer para que a antecipação não se torne maior do que a própria obrigação que pretende antecipar?
E essa resposta, ao que tudo indica, ainda será construída pela legislação, pela Contabilidade e pelos tribunais.